
Einleitung
Ein Elektrotechnikbetrieb übernimmt einen Wettbewerber. Aus 30 Mitarbeitenden werden 80, aus einem Standort zwei.
Die Rechnung war nachvollziehbar: gemeinsamer Einkauf, gemeinsames Lager, gemeinsame Disposition, mehr Kapazität für größere Projekte, geteilte Verwaltung.
Zwölf Monate später ist die Lage anders. Der Einkauf läuft weiterhin getrennt, weil beide Betriebe unterschiedliche Lieferanten und Konditionen haben. Die Disposition arbeitet nach zwei Verfahren, weil niemand entscheiden konnte, welches gilt. Die Kalkulation weicht ab, und niemand kann sagen, welche der beiden richtig ist. Das übernommene Team wartet auf Entscheidungen und trifft in der Zwischenzeit eigene.
Der Inhaber arbeitet mehr als vorher.
Dieses Muster ist im Mittelstand verbreitet – und es liegt selten an fehlendem Willen. Es liegt daran, dass vor dem Kauf Zahlen geprüft wurden und nach dem Kauf niemand die Arbeitsweisen verglichen hat.
Das Problem: Zusammengeführt wurde die Bilanz, nicht der Betrieb
Bei einem Zukauf wird geprüft, was prüfbar ist: Umsatz, Ergebnis, Auftragsbestand, Kundenstruktur, Verträge, Personal, Anlagen.
Was in aller Regel nicht geprüft wird: wie gearbeitet wird.
- Wie wird ein Auftrag angenommen, kalkuliert, disponiert und abgerechnet?
- Wer entscheidet über Materialbeschaffung, und bis zu welchem Wert?
- Wie werden Stunden erfasst und Nachträge dokumentiert?
- Welche Kalkulationsansätze und Zuschlagssätze gelten?
- Wie werden Monteure eingeteilt, eingewiesen und geführt?
- Welche Software wird für was verwendet?
Diese Unterschiede sind nach dem Kauf keine Detailfragen. Sie sind der Grund, warum sich die gerechneten Synergien nicht einstellen.
Denn eine gemeinsame Beschaffung setzt einen gemeinsamen Materialstamm voraus. Eine gemeinsame Disposition setzt eine gemeinsame Auftragslogik voraus. Ein gemeinsames Ergebnis setzt eine gemeinsame Kalkulation voraus.
Auffällig ist dabei: Kaum ein Betrieb hat nach dem Zukauf eine Liste der tatsächlichen Prozessunterschiede erstellt. Ohne diese Liste wird über Einzelfälle diskutiert – und die Diskussion endet dort, wo sie begann.
Ursachen: Warum die Integration stockt
Es gibt keinen Zeitpunkt, an dem entschieden wird
Ohne einen definierten Stichtag und eine benannte Verantwortung bleibt der Zustand des Nebeneinanders bestehen. Und je länger er besteht, desto stärker verfestigt er sich.
Beide Verfahren funktionieren
Das ist der Kern der Schwierigkeit. Der übernommene Betrieb hat jahrelang wirtschaftlich gearbeitet – sein Verfahren ist nicht falsch. Damit ist eine Entscheidung nicht sachlich zwingend, sondern eine Setzung. Und Setzungen werden verschoben.
Der Vergleich wird als Bewertung erlebt
Wer nach Unterschieden fragt, wird als Prüfer wahrgenommen. Das übernommene Team erwartet, dass am Ende „unser Weg“ abgeschafft wird. Diese Erwartung erzeugt Zurückhaltung bei genau den Informationen, die gebraucht werden.
Führungsroutinen unterscheiden sich stärker als Verfahren
Wie häufig wird besprochen, wie werden Entscheidungen getroffen, wie viel Spielraum haben Monteure, wie wird Kritik geäußert. Diese Unterschiede sind selten dokumentiert und im Alltag am spürbarsten.
Die Kalkulation wird nicht abgeglichen
Unterschiedliche Stundensätze, Zuschläge, Gemeinkostenverteilungen und Materialaufschläge führen dazu, dass Angebote aus zwei Häusern nicht vergleichbar sind. Bei gemeinsamen Projekten wird das sofort zum Problem.
Die Systeme werden zuerst zusammengelegt
Häufig beginnt die Integration mit der IT, weil sie greifbar ist. Damit wird eine ungeklärte Arbeitsweise in ein gemeinsames System überführt – und der Konflikt verlagert sich in die Datenpflege.
Der Inhaber wird zum Übersetzer
Solange nicht entschieden ist, läuft jede Abstimmung über ihn. Er kennt beide Seiten und wird damit zum Engpass der Integration.
Lösungsansätze: Vergleichen, entscheiden, wenige Dinge zuerst
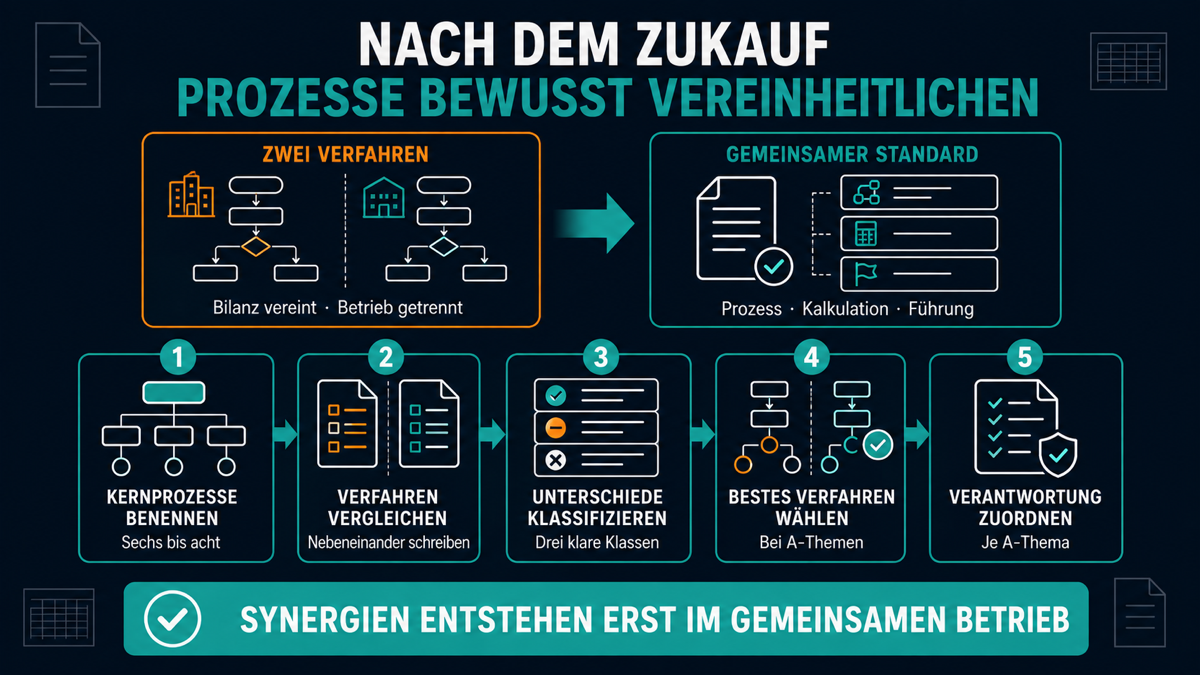
1. Sechs bis acht Kernprozesse benennen
Nicht alles. Für einen Elektro- oder Photovoltaikbetrieb sind das typischerweise: Angebot und Kalkulation, Auftragsannahme und Terminierung, Materialbeschaffung und Lager, Baustellenabwicklung und Stundenerfassung, Nachträge, Abnahme und Dokumentation, Abrechnung, Service.
2. Beide Verfahren nebeneinander aufschreiben
Je Kernprozess eine Seite, erstellt von den Personen, die den Prozess tatsächlich ausführen – aus beiden Betrieben, gemeinsam in einem Termin. Nicht als Bewertung, sondern als Bestandsaufnahme.
Diese Übung ist der zentrale Schritt. Sie erzeugt in aller Regel drei Ergebnisse gleichzeitig: eine belastbare Vergleichsgrundlage, gegenseitiges Verständnis und mehrere Verbesserungsideen, die niemand erwartet hatte.
3. Unterschiede in drei Klassen einteilen
- A: muss vereinheitlicht werden (Kalkulation, Stundenerfassung, Materialstamm, Nachtragsdokumentation)
- B: kann unterschiedlich bleiben (lokale Gewohnheiten ohne wirtschaftliche Wirkung)
- C: später (alles, was nicht kurzfristig entschieden werden muss)
Die Klasse B ist wichtiger, als sie klingt. Wer alles vereinheitlicht, erzeugt Widerstand ohne wirtschaftlichen Nutzen.
4. Bei A-Themen bewusst das bessere Verfahren wählen
Nicht automatisch das des Käufers. Wenn das übernommene Verfahren besser ist, wird es übernommen – und das ausdrücklich benannt. Diese eine Entscheidung verändert das Klima in der Integration stärker als jede Ansprache.
5. Mit der Kalkulation beginnen
Solange zwei Kalkulationen bestehen, ist keine gemeinsame Steuerung möglich. Eine gemeinsame Kalkulation ist außerdem der Test, ob die Zusammenführung fachlich verstanden wurde.
6. Den Materialstamm zusammenführen
Voraussetzung für den gemeinsamen Einkauf, der meist als größte Synergie gerechnet wurde. Beginnend mit den Artikeln mit dem höchsten Volumen, nicht mit dem gesamten Sortiment.
7. Eine gemeinsame Führungsroutine einführen
Ein fester wöchentlicher Termin mit Führungskräften beider Standorte, feste Tagesordnung, Entscheidungen mit Verantwortlichen und Terminen. Diese Routine ersetzt einen erheblichen Teil der Abstimmung über den Inhaber.
8. Verantwortung je A-Thema benennen
Je Thema eine Person, ein Termin, ein Ergebnis. Ohne Zuordnung bleibt die Liste eine Liste.
9. Die Synergien nachrechnen
Was wurde beim Kauf gerechnet, was ist eingetreten, woran hängt der Rest? Diese Gegenüberstellung ist unbequem und die einzige Grundlage für Priorisierung.
10. Die Sprachregelung klären
Ob der übernommene Betrieb als eigene Marke fortbesteht, ist eine Marktentscheidung. Intern muss dagegen klar sein, ob es ein Unternehmen oder zwei sind. Uneindeutigkeit an dieser Stelle erzeugt dauerhaft Reibung.
11. Nicht alles im ersten Jahr
Drei bis fünf A-Themen im ersten Jahr sind realistisch. Wer zehn beginnt, schließt keins ab.
Praxisbeispiel: Ein typischer Fall nach einem Zukauf
Das folgende Beispiel ist anonymisiert und beschreibt eine typische Ausgangslage.
Ein Elektro- und Photovoltaikbetrieb hatte einen regionalen Wettbewerber übernommen und war von 30 auf rund 80 Mitarbeitende gewachsen. Gerechnet worden waren Einkaufsvorteile, eine gemeinsame Disposition und eine geteilte Verwaltung.
Nach einem Jahr war keine dieser Synergien eingetreten. Der Inhaber arbeitete deutlich mehr als vor dem Kauf. Zwischen den Standorten hatte sich eine Stimmung entwickelt, die beide Seiten als „wir und die“ beschrieben.
Zunächst wurden sieben Kernprozesse benannt und je Prozess in einem gemeinsamen Termin beide Verfahren nebeneinander aufgeschrieben – durch die ausführenden Personen beider Standorte.
Das Ergebnis war in drei Punkten überraschend.
Erstens waren die Unterschiede geringer als vermutet. Bei vier der sieben Prozesse waren die Verfahren im Kern gleich und wichen nur in Begriffen und Formularen ab. Dieser Befund allein entspannte die Situation deutlich.
Zweitens lagen die wirtschaftlich relevanten Unterschiede an drei Stellen: bei den Kalkulationsansätzen, bei der Stundenerfassung auf der Baustelle und beim Materialstamm. Solange diese drei nicht vereinheitlicht waren, konnte keine der gerechneten Synergien wirken.
Drittens war das Verfahren des übernommenen Betriebs bei der Nachtragsdokumentation nachweislich besser – dort wurden Zusatzleistungen konsequenter erfasst und abgerechnet.
Der Betrieb entschied, dieses Verfahren zu übernehmen und benannte das ausdrücklich vor beiden Teams. Für die Kalkulation wurde eine gemeinsame Struktur erarbeitet, für den Materialstamm mit den umsatzstärksten Artikeln begonnen. Die übrigen Unterschiede wurden als Klasse B eingeordnet und bewusst belassen.
Zusätzlich wurde ein wöchentlicher Führungstermin mit Vertretern beider Standorte eingerichtet.
Der Einkaufsvorteil trat im Folgejahr ein, nachdem der Materialstamm der Hauptartikel zusammengeführt war. Spürbarer war für den Inhaber jedoch etwas anderes: Die Zahl der Abstimmungen, die über ihn liefen, ging deutlich zurück.
Die Erkenntnis daraus: Die Synergien waren richtig gerechnet. Sie waren nur an Voraussetzungen gebunden, die niemand benannt hatte.
Fazit
Ein Zukauf im Mittelstand scheitert selten an der Bewertung und selten an den Menschen. Er scheitert daran, dass zwei funktionierende Arbeitsweisen nebeneinander weiterlaufen und niemand entscheidet.
Der Einstieg ist unspektakulär: sechs bis acht Kernprozesse benennen, beide Verfahren nebeneinander aufschreiben, die Unterschiede in drei Klassen einteilen und bei den wirtschaftlich relevanten bewusst das bessere wählen.
Der wichtigste Punkt ist dabei nicht methodisch, sondern eine Haltung: Wenn das übernommene Verfahren besser ist, wird es übernommen – und das wird ausgesprochen. Diese Entscheidung kostet nichts und wirkt stärker als jede Integrationskommunikation.
Und ein Hinweis zur Reihenfolge: Erst die Arbeitsweise klären, dann die Systeme zusammenlegen. Wer mit der IT beginnt, verlagert einen unentschiedenen Konflikt in die Datenpflege.
Häufige Fragen (FAQ)
Welche Prozesse sollte man nach einem Zukauf zuerst vereinheitlichen?
Diejenigen, an denen die gerechneten Synergien hängen – typischerweise Kalkulation, Stundenerfassung und Materialstamm. Alles Weitere kann warten.
Muss alles vereinheitlicht werden?
Nein. Unterschiede ohne wirtschaftliche Wirkung können bewusst bestehen bleiben. Wer alles harmonisiert, erzeugt Widerstand ohne Nutzen.
Wie führt man den Prozessvergleich durch, ohne Bewertung zu erzeugen?
Durch die ausführenden Personen beider Betriebe gemeinsam, in einem Termin je Prozess, mit klarer Ansage, dass es um Bestandsaufnahme geht – und mit der ausdrücklichen Möglichkeit, dass das übernommene Verfahren gewinnt.
Wie viele Themen sind im ersten Jahr realistisch?
Drei bis fünf. Bei mehr wird keines abgeschlossen.
Warum nicht zuerst die IT zusammenlegen?
Weil ein gemeinsames System eine gemeinsame Arbeitsweise voraussetzt. Andernfalls verlagert sich der ungeklärte Konflikt in Stammdaten und Konfiguration.
Woran erkennt man, dass die Integration stockt?
Wenn Abstimmungen regelmäßig über den Inhaber laufen und wenn nach zwölf Monaten keine der gerechneten Synergien messbar eingetreten ist.
Lassen Sie uns gemeinsam prüfen, woran Ihre Synergien hängen
Sie möchten wissen, welche Prozessunterschiede zwischen Ihren Standorten wirtschaftlich relevant sind und welche Sie bewusst belassen können? Wir unterstützen Sie gerne beim Prozessvergleich und bei der Priorisierung.
Quellenverzeichnis
- Kotter, John P. (1996): Leading Change. Boston: Harvard Business School Press. (Bedeutung von Entscheidung, Dringlichkeit und Kommunikation in Veränderungsvorhaben)
- Schein, Edgar H. (2010): Organizational Culture and Leadership. 4. Auflage. San Francisco: Jossey-Bass. (Wirkung unterschiedlicher Arbeits- und Führungsgewohnheiten bei Zusammenschlüssen)
- DIN EN ISO 9001:2015: Qualitätsmanagementsysteme – Anforderungen, Abschnitt 4.4 (Qualitätsmanagementsystem und seine Prozesse) und Abschnitt 5.3 (Rollen, Verantwortlichkeiten und Befugnisse). Berlin: Beuth Verlag.
- KfW Bankengruppe: KfW-Mittelstandspanel sowie Veröffentlichungen zur Unternehmensnachfolge und Übernahmen im Mittelstand. Frankfurt am Main: KfW. https://www.kfw.de
- Rother, Mike; Shook, John (1999): Learning to See: Value Stream Mapping to Add Value and Eliminate Muda. Brookline: Lean Enterprise Institute. (Methodik der gemeinsamen Prozessaufnahme)
Hinweise: Der Beitrag behandelt die betriebliche Integration nach einem Unternehmenskauf. Er enthält keine rechtliche, steuerliche oder transaktionsbezogene Beratung; gesellschafts-, arbeits- und kartellrechtliche Fragen einschließlich Betriebsübergang und Mitbestimmung sind gesondert und fachlich zu prüfen. Das Praxisbeispiel ist anonymisiert und beschreibt eine typische Ausgangslage; die genannten Größenangaben dienen der Veranschaulichung.