
Einleitung
In der Gemeinschaftsverpflegung entscheidet der Wareneinsatz über das Ergebnis. Bei kalkulierten Verpflegungssätzen liegt der Spielraum je Portion im Cent-Bereich.
Gleichzeitig gehen in einem Betrieb mit mehreren Ausgabestellen monatlich hunderte Lieferantenrechnungen ein – Frischware mehrmals pro Woche, Trockenware, Getränke, Convenience, Chemie, Non-Food.
Die Rechnungen werden erfasst, kontiert, bezahlt. Sie werden nur selten geprüft.
Nicht aus Nachlässigkeit. Sondern weil eine echte Prüfung bedeutet, jede Position gegen den Rahmenvertrag oder die letzte Preisliste zu halten. Bei 40 Positionen je Rechnung und 300 Rechnungen im Monat sind das 12.000 Vergleiche. Das macht niemand von Hand.
Die Folge ist bekannt und wird selten ausgesprochen: Preisänderungen, die nicht vereinbart waren, fallen nicht auf. Staffelpreise werden nicht angewendet. Rückvergütungen werden nicht abgerechnet. Und der Wareneinsatz steigt, ohne dass eine Ursache benannt werden kann.
Ab 2027 kommt hinzu, dass sich das Format der Eingangsrechnung ohnehin ändert. Das ist der praktische Anlass, den Prozess einmal grundsätzlich zu betrachten.
Was sich bei der Rechnung gerade ändert
Die Rechtslage in Deutschland ist in Stufen aufgebaut.
Seit dem 1. Januar 2025 müssen Unternehmen elektronische Rechnungen im strukturierten Format empfangen können. Diese Stufe gilt bereits.
Ab dem 1. Januar 2027 müssen Unternehmen mit einem Vorjahresumsatz über 800.000 Euro ihre B2B-Rechnungen als strukturierte E-Rechnung ausstellen. Ab dem 1. Januar 2028 gilt das grundsätzlich für alle B2B-Rechnungen.
Grundlage ist die Änderung des § 14 Umsatzsteuergesetz durch das Wachstumschancengesetz; das strukturierte Format richtet sich nach der europäischen Norm EN 16931. Kleinbetragsrechnungen bis 250 Euro und Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen.
Für eine Großküche ist die praktische Konsequenz weniger der eigene Rechnungsausgang. Relevant ist der Eingang: Ein wachsender Teil der Lieferantenrechnungen kommt künftig als strukturierter Datensatz – also maschinenlesbar, mit Positionen, Mengen, Einheiten und Preisen in definierten Feldern.
Damit entfällt genau der Grund, aus dem heute nicht geprüft wird.
Das Problem: Die Rechnung wird erfasst, nicht geprüft
Der übliche Ablauf sieht so aus:
- Die Rechnung kommt per Papier, PDF oder Portal.
- Sie wird gegen den Lieferschein gehalten – meist auf Vollständigkeit, nicht auf Preise.
- Der Küchenleiter zeichnet ab, was er bestellt hat.
- Die Buchhaltung kontiert und bezahlt.
Was in diesem Ablauf nicht vorkommt: der Vergleich mit dem vereinbarten Preis.
Daraus entstehen typische Verluste:
- Preiserhöhungen ohne Ankündigung werden bezahlt.
- Vereinbarte Staffel- oder Abnahmepreise werden nicht angewendet.
- Gebindegrößen ändern sich, der Kilopreis steigt unbemerkt.
- Mengeneinheiten weichen ab: berechnet wird Stück, vereinbart war Kilogramm.
- Zuschläge erscheinen, die nicht Vertragsbestandteil sind.
- Gutschriften für Rückläufer und Reklamationen kommen nicht an.
- Rückvergütungen und Jahresboni werden nicht nachgerechnet.
Auffällig ist dabei: Kaum ein Betrieb kann sagen, wie hoch die Abweichung zwischen berechneten und vereinbarten Preisen im letzten Quartal war. Genau diese Zahl entscheidet darüber, ob sich eine Automatisierung rechnet.
Ursachen: Warum die Prüfung nicht stattfindet
Der Aufwand ist manuell nicht leistbar
Bei hoher Positionszahl und mehreren Lieferungen pro Woche ist eine vollständige Preisprüfung von Hand unmöglich. Das ist eine realistische Einschätzung, keine Ausrede.
Die vereinbarten Preise liegen nicht strukturiert vor
Rahmenverträge existieren häufig als PDF oder Papier. Solange die Preise nicht als Datensatz verfügbar sind, ist kein automatischer Vergleich möglich – unabhängig vom Werkzeug.
Bestellung, Lieferschein und Rechnung sind nicht verknüpft
Ohne diese Verknüpfung lässt sich nicht prüfen, ob geliefert wurde, was bestellt war, und ob berechnet wurde, was geliefert wurde.
Verantwortung ist geteilt
Der Küchenleiter kennt die Ware, die Buchhaltung sieht die Rechnung. Beide haben nur die Hälfte der Information.
Mengeneinheiten sind nicht vereinheitlicht
Kilogramm, Stück, Gebinde, Karton, Portion: Ohne einheitliche Führung inklusive Umrechnung ist kein Preisvergleich möglich.
Es gibt keine Toleranzregel
Ohne definierte Schwelle, ab wann eine Abweichung nachverfolgt wird, entsteht entweder gar keine Prüfung oder eine, die im Detail versinkt.
Lösungsansätze: Strukturieren, dann automatisieren
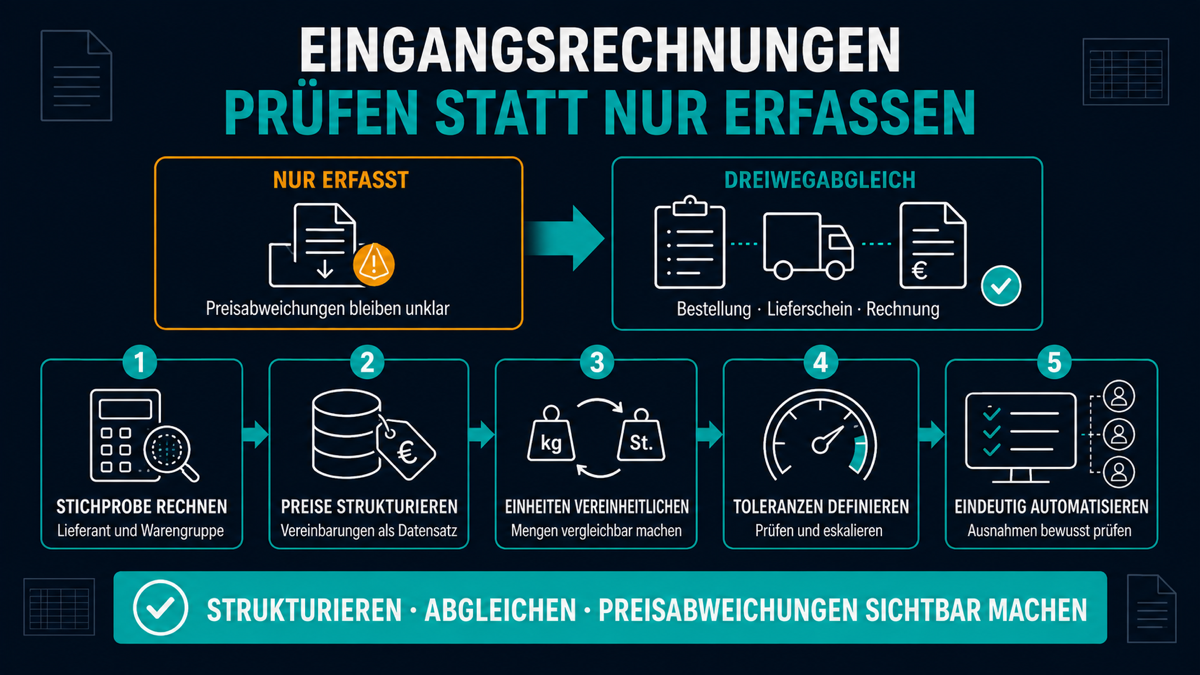
1. Eine Quartalsstichprobe rechnen
Bevor über Werkzeuge gesprochen wird: 20 bis 30 Rechnungen der wichtigsten Lieferanten werden vollständig gegen den Rahmenvertrag geprüft. Das Ergebnis ist die Grundlage jeder Investitionsentscheidung – und es überrascht in der Regel.
2. Nach Lieferant und Warengruppe auswerten
Fast immer zeigt sich eine deutliche Konzentration: Wenige Lieferanten und wenige Warengruppen verursachen den größten Teil der Abweichungen.
3. Vereinbarte Preise als Datensatz führen
Alle Rahmenpreise mit Artikelnummer, Gebinde, Mengeneinheit, Gültigkeitszeitraum und Staffel in einer Tabelle. Dieser Schritt ist der eigentliche Aufwand – und die Voraussetzung für alles Weitere. Ohne ihn ist keine Automatisierung möglich.
4. Mengeneinheiten vereinheitlichen
Für jede Warengruppe wird eine Basiseinheit festgelegt, mit Umrechnung zur Bestell- und Abrechnungseinheit. Damit werden Gebindeänderungen sichtbar, die bisher untergingen.
5. Den Dreiwegabgleich einführen
Bestellung – Lieferschein – Rechnung. Erst wenn diese drei zusammengeführt werden, ist eine belastbare Prüfung möglich. Bei strukturierten E-Rechnungen ist dieser Abgleich technisch deutlich einfacher als bei PDF.
6. Toleranzen und Eskalation definieren
Beispielhaft: Abweichungen unter einer festgelegten Schwelle laufen durch, darüber entsteht ein Prüffall mit Verantwortlicher und Frist. Ohne Toleranzregel erzeugt die Automatisierung mehr Arbeit als sie spart.
7. Automatisierung dort einsetzen, wo sie eindeutig ist
Der Preisabgleich, der Dreiwegabgleich und die Toleranzprüfung sind regelbasierte Aufgaben. Sie brauchen keine KI. Sie brauchen strukturierte Daten und klare Regeln – und funktionieren dann zuverlässig und nachvollziehbar.
8. KI dort einsetzen, wo Strukturen fehlen
Sinnvolle Anwendungen sind die Erkennung von Positionen aus Papier- und PDF-Rechnungen, die Zuordnung abweichend bezeichneter Artikel zum eigenen Stamm und die Vorschlagserstellung bei unklaren Fällen.
Wichtig ist die Rollenverteilung: KI schlägt eine Zuordnung vor, ein Mensch bestätigt sie bei Abweichungen. Für die Aufbewahrung und Nachvollziehbarkeit von Rechnungen gelten die steuerlichen Anforderungen unverändert; die Prüfbarkeit muss erhalten bleiben.
9. Die Umstellung als Anlass nutzen
Wer den Prozess ohnehin anpassen muss, weil das Rechnungsformat wechselt, sollte nicht das alte Verfahren digital abbilden. Der Wechsel ist der günstigste Moment, den Abgleich einzuführen.
10. Verantwortung zusammenführen
Eine Rolle verantwortet Preispflege und Abweichungsverfolgung – nicht der Einkauf allein und nicht die Buchhaltung allein.
11. Rückvergütungen aktiv nachrechnen
Jahresboni, Abnahmestaffeln und Rückvergütungen werden häufig nicht überprüft. Ein einmaliger Nachrechnungsdurchgang je Jahr amortisiert die Datenpflege in vielen Fällen bereits allein.
Praxisbeispiel: Ein typischer Fall aus der Gemeinschaftsverpflegung
Das folgende Beispiel ist anonymisiert und beschreibt eine typische Ausgangslage.
Ein Caterer mit rund 130 Mitarbeitenden versorgte mehrere Betriebsrestaurants und eine Klinik. Der Wareneinsatz war innerhalb von zwei Jahren spürbar gestiegen, ohne dass sich Speisenplanung oder Portionsgrößen wesentlich verändert hatten.
Die Geschäftsführung vermutete allgemeine Preissteigerungen im Beschaffungsmarkt.
Zunächst wurden 25 Rechnungen der fünf wichtigsten Lieferanten vollständig gegen die Rahmenverträge geprüft.
Das Ergebnis zeigte drei Muster. Erstens waren bei einem Lieferanten mehrere Preise ohne Ankündigung angehoben worden. Zweitens hatten sich bei zwei Warengruppen die Gebindegrößen geändert – der Preis je Gebinde war gleich geblieben, der Kilopreis gestiegen. Drittens waren vereinbarte Abnahmestaffeln in mehreren Fällen nicht angewendet worden.
Keiner dieser Punkte war böswillig oder ungewöhnlich. Sie waren nur nie aufgefallen.
Der Betrieb legte die Rahmenpreise als Datensatz mit Gebinde, Mengeneinheit und Staffel an, vereinheitlichte die Basiseinheiten je Warengruppe und führte einen automatischen Preisabgleich mit definierter Toleranzschwelle ein. Papier- und PDF-Rechnungen wurden über eine Belegerkennung eingelesen, strukturierte E-Rechnungen direkt verarbeitet. Prüffälle über der Schwelle gingen mit Frist an eine benannte Person.
Der Wareneinsatz sank messbar. Wichtiger war für die Geschäftsführung jedoch etwas anderes: Erstmals konnte sie die Entwicklung des Wareneinsatzes erklären – getrennt nach Preis-, Mengen- und Gebindeeffekt.
Die Erkenntnis daraus: Der Markt war nicht die einzige Ursache. Ein Teil der Steigerung war schlicht nicht vereinbart.
Fazit
In der Gemeinschaftsverpflegung ist die Eingangsrechnung der Ort, an dem sich der Wareneinsatz entscheidet – und der am seltensten kontrolliert wird.
Der Grund ist nachvollziehbar: Manuell ist die Prüfung nicht leistbar. Genau das ändert sich, wenn Rechnungen als strukturierte Datensätze eingehen.
Die Reihenfolge ist entscheidend. Zuerst werden die vereinbarten Preise als Datensatz geführt und die Mengeneinheiten vereinheitlicht. Dann wird der Abgleich automatisiert. Zuletzt kommt KI dort ins Spiel, wo Belege unstrukturiert bleiben.
Wer mit dem Werkzeug beginnt, digitalisiert einen Prozess ohne Vergleichsgrundlage. Wer mit den Preisdaten beginnt, hat den Nutzen schon vor der ersten Lizenz.
Der Einstieg besteht aus 25 Rechnungen und einem Nachmittag. Danach wissen Sie, ob sich die Automatisierung rechnet.
Häufige Fragen (FAQ)
Ab wann gilt die E-Rechnungspflicht?
Die Empfangspflicht gilt seit dem 1. Januar 2025. Ab dem 1. Januar 2027 müssen Unternehmen mit über 800.000 Euro Vorjahresumsatz E-Rechnungen ausstellen, ab dem 1. Januar 2028 grundsätzlich alle. Kleinbetragsrechnungen bis 250 Euro und Kleinunternehmer nach § 19 UStG sind von der Ausstellungspflicht ausgenommen.
Braucht die Preisprüfung KI?
Nein. Der Abgleich vereinbarter mit berechneten Preisen ist eine regelbasierte Aufgabe. KI ist nützlich, um Positionen aus unstrukturierten Belegen zu erkennen und abweichende Artikelbezeichnungen zuzuordnen.
Was ist der größte Aufwand bei der Einführung?
Die vereinbarten Preise als strukturierten Datensatz zu erfassen – mit Gebinde, Mengeneinheit, Gültigkeit und Staffel. Ohne diesen Schritt ist kein Abgleich möglich.
Warum sind Gebindeänderungen kritisch?
Weil der Preis je Gebinde gleich bleiben kann, während der Preis je Kilogramm oder Liter steigt. Ohne einheitliche Basiseinheit bleibt das unsichtbar.
Wie hoch sollte die Toleranzschwelle sein?
Das hängt von Positionszahl und Warengruppe ab und sollte anhand der eigenen Stichprobe festgelegt werden. Ohne Toleranz erzeugt die Prüfung mehr Aufwand als Nutzen.
Was ist ein Dreiwegabgleich?
Der Vergleich von Bestellung, Lieferschein und Rechnung. Er beantwortet, ob geliefert wurde, was bestellt war, und ob berechnet wurde, was geliefert wurde.
Lassen Sie uns gemeinsam prüfen, was Ihre Rechnungen tatsächlich enthalten
Sie möchten wissen, wie hoch die Abweichung zwischen vereinbarten und berechneten Preisen bei Ihnen ist und welche Lieferanten sie verursachen? Wir unterstützen Sie gerne bei der Stichprobe und bei der Frage, welche Automatisierung sich rechnet.
Quellenverzeichnis
- Umsatzsteuergesetz (UStG), insbesondere § 14 (Ausstellung von Rechnungen) in der Fassung des Wachstumschancengesetzes, sowie § 19 (Kleinunternehmer). https://www.gesetze-im-internet.de/ustg_1980/
- Wachstumschancengesetz vom 27. März 2024, Bundesgesetzblatt. (Einführung der obligatorischen elektronischen Rechnung im B2B-Bereich)
- DIN EN 16931-1: Elektronische Rechnungsstellung – Semantisches Datenmodell der Kernelemente einer elektronischen Rechnung. Berlin: Beuth Verlag.
- Bundesministerium der Finanzen: Schreiben und Informationen zur Einführung der obligatorischen elektronischen Rechnung im B2B-Bereich. Berlin: BMF. https://www.bundesfinanzministerium.de
- Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff (GoBD), BMF-Schreiben in der jeweils aktuellen Fassung.
- DIN EN ISO 9001:2015: Qualitätsmanagementsysteme – Anforderungen, Abschnitt 8.4 (Steuerung extern bereitgestellter Prozesse, Produkte und Dienstleistungen). Berlin: Beuth Verlag.
Hinweise: Dieser Beitrag stellt betriebliche Abläufe dar und enthält keine steuerliche oder rechtliche Beratung. Für die Beurteilung der E-Rechnungspflicht im konkreten Fall, für Fragen der Aufbewahrung und Verfahrensdokumentation sowie für die Prüfung von Rahmenverträgen empfehlen wir steuerliche beziehungsweise rechtliche Beratung. Anforderungen aus dem Lebensmittelrecht und der Eigenkontrolle nach HACCP bleiben unberührt. Das Praxisbeispiel ist anonymisiert und beschreibt eine typische Ausgangslage.